
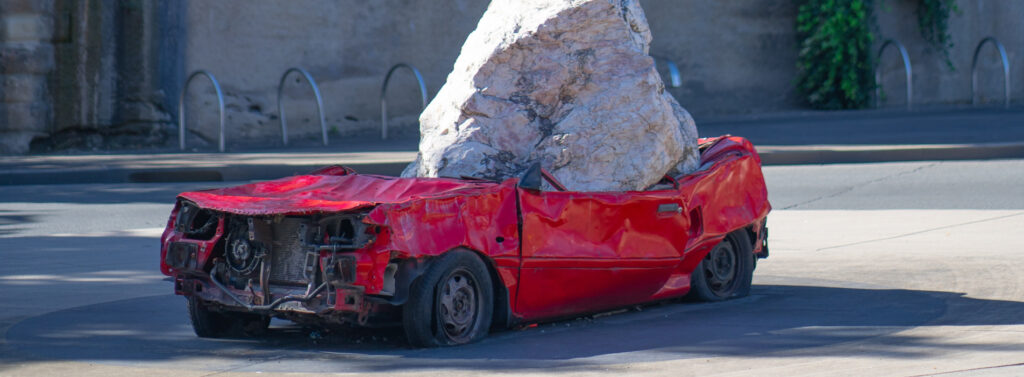
Normalmente, cuando contratamos un seguro de automóvil, hay una cobertura esencial que no debemos dejarnos atrás, hablamos del siniestro total.
¿Y qué significa que nuestro auto está siniestro total?
Qué no puede cumplir con las garantías de seguridad necesarias para estar en circulación tras su reparación, que es imposible la reparación del vehículo o que el coste para hacerlo supera el valor propio del auto.
Por otro lado, existen también una serie de casos donde el coche se considera siniestro total de cara a la aseguradora.
- El vehículo ha sido objeto de robo y no hay señal alguna de su paradero
- El vehículo ha sido objeto de robo, y aparece, pero sus daños son altos.
- El vehículo se destroza a causa de un incendio.
Ahora hablemos desde el punto de vista de la aseguradora.
¿Cuándo lo considera un siniestro total?
Fácil, cuando la cantidad de dinero asegurada es menor que el coste de la reparación. De hecho, si el valor de reparación sobrepasa el 75%, las aseguradoras suelen considerarlo siniestro total. Un aspecto clave a tener en cuenta desde el primer momento que decidimos contratar un seguro de coche.
¿Cómo se calcula la indemnización por siniestro total?
Lo primero es dejar claro que los casos de siniestro total expuestos anteriormente, tienen la indemnización máxima por parte de la aseguradora, donde puede elegir entre dinero o reposición del vehículo siniestrado.
Lo segundo, vamos a ver qué datos necesita la aseguradora para calcular la indemnización:
El valor venal (valor que tendría un vehículo en caso de venderlo en el momento de un siniestro), el valor nuevo del vehículo, el valor de los restos que queden del auto tras el siniestro y la suma de todos los accesorios declarados.
A estos datos hay que sumarle si el asegurado es el responsable del accidente, ya que si interviene un tercero, será su aseguradora la que deberá correr con los gastos de indemnización.
Y por último, para poder iniciar el proceso de compensación, debes hacer dos cosas:
- Rellenar el parte amistoso
- Contactar con tu compañía de aseguradora.
Cuando esto esté hecho, tu compañía enviará un perito para analizar los daños y dependiendo de su valoración decidirá si el auto es considerado como siniestro total o puede ser reparado. Y si está relacionado con un hurto, es imprescindible poner una denuncia en la Policía.
Recordaros para finalizar con este interesante post que desde Confluence Group podéis acceder a los mejores especialistas del sector de la mediación para ayudaros tanto a vosotros como a vuestro negocio, así que no lo dudéis, poneros en contacto con nosotros.
Estaremos encantados de atender vuestras necesidades.
No olvides visitar nuestras RRSS y/o entra a nuestro blog para estar al día de todo.